

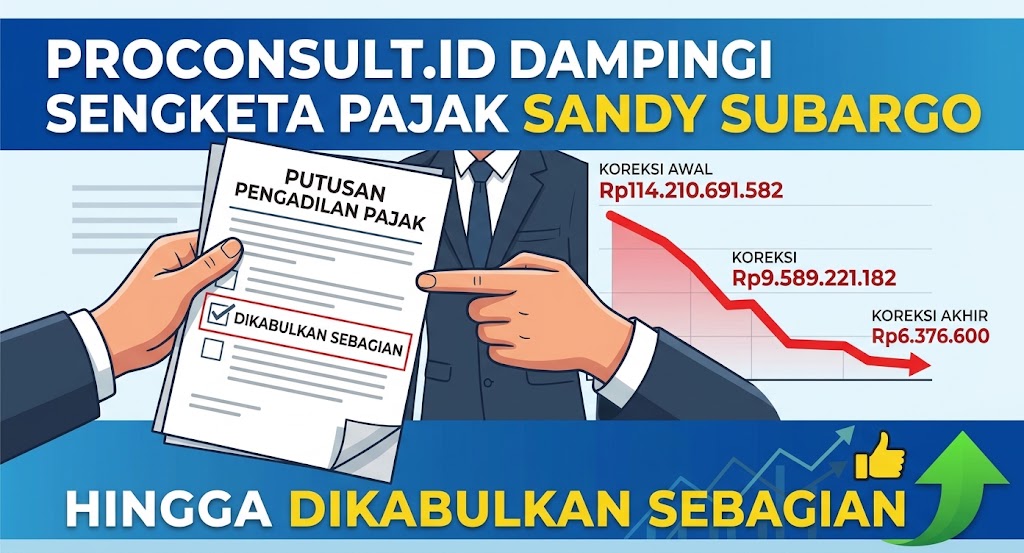
Berikut ini alur penyelesaian sengketa pajak Sandy Subargo dibantu Proconsult.id hingga dikabulkan sebagian. Jika Anda ingin konsultasi pajak bisa menghubungi Alberth Limandau Alikin, S.H. di nomor 081350882882.
Sengketa pajak antara wajib pajak dan Direktorat Jenderal Pajak (DJP) dapat menjadi persoalan serius ketika koreksi fiskal yang ditetapkan bernilai besar. Salah satu kasus yang menarik perhatian adalah sengketa Pajak Penghasilan (PPh) Tahun Pajak 2021 yang melibatkan Sandy Subargo. Dalam perkara ini, Sandy Subargo mengajukan banding atas ketetapan pajak yang diterbitkan DJP. Proses penyelesaian sengketa tersebut kemudian berlanjut ke Pengadilan Pajak dengan hasil berupa dikabulkannya sebagian permohonan banding wajib pajak.
Dalam penyelesaian perkara ini, Proconsult.id mendampingi proses sengketa pajak Sandy Subargo. Pendampingan sengketa pajak diperlukan untuk membantu wajib pajak memahami dasar koreksi yang dilakukan otoritas pajak, menyiapkan dokumen pendukung, serta menyusun argumentasi berdasarkan fakta dan bukti yang relevan. Dalam perkara Sandy Subargo, sejumlah koreksi DJP menjadi pokok perselisihan, terutama terkait peredaran usaha, Harga Pokok Penjualan (HPP), dan penghasilan neto dalam negeri lainnya. Perbedaan penilaian atas transaksi dan pencatatan keuangan tersebut menjadi bagian penting yang diperiksa dalam proses banding.
Ingin Konsultasi Pajak? Hubungi Nomor Whatsapp : 081350882882
Berdasarkan Putusan Pengadilan Pajak Nomor PUT-001471.14/2026/PP/M.XIVA Tahun 2026, majelis hakim mengabulkan sebagian banding Sandy Subargo. Putusan yang ditetapkan pada 9 September 2026 tersebut menunjukkan bahwa tidak seluruh koreksi yang dipertahankan DJP dapat diterima oleh majelis hakim. Dari tiga pokok sengketa yang diperiksa, sebagian koreksi atas peredaran usaha dan HPP tetap dipertahankan, sedangkan sebagian besar nilai koreksi lainnya dibatalkan. Koreksi terkait penghasilan neto dalam negeri lainnya sebesar Rp1,5 miliar juga dibatalkan seluruhnya. Hasil ini menegaskan pentingnya pemeriksaan bukti transaksi dan dasar perhitungan dalam penyelesaian sengketa pajak.
Salah satu persoalan utama dalam perkara tersebut adalah penilaian DJP terhadap mutasi rekening bank yang dikaitkan dengan peredaran usaha. Dalam pemeriksaan, arus dana pada rekening menjadi salah satu dasar untuk menghitung dugaan penghasilan yang belum dilaporkan. Namun, mutasi rekening tidak selalu dapat langsung dianggap sebagai omzet karena transaksi yang tercatat dapat memiliki latar belakang berbeda, seperti pinjaman, pemberian dari keluarga, atau pengembalian transfer yang keliru. Selain itu, penghitungan peredaran usaha dan HPP perlu didukung bukti yang memadai serta metode perhitungan yang sesuai dengan karakteristik usaha wajib pajak. Pertimbangan atas berbagai aspek tersebut menjadi bagian dari proses penilaian majelis hakim dalam memutus sengketa Sandy Subargo.
Alur Sengketa Pajak Sandy Subargo hingga Dikabulkan Sebagian
Sengketa pajak yang melibatkan Sandy Subargo (Pemohon Banding) melawan Direktorat Jenderal Pajak / DJP (Terbanding) untuk Tahun Pajak 2021 bermula dari diterbitkannya Surat Ketetapan Pajak Kurang Bayar (SKPKB) PPh Orang Pribadi. Karena tidak sepakat dengan koreksi fiskus yang mencapai ratusan miliar rupiah, Pemohon Banding mengajukan upaya hukum keberatan hingga banding ke Pengadilan Pajak. Berdasarkan Putusan Pengadilan Pajak Nomor PUT-001471.14/2026/PP/M.XIVA Tahun 2026, permohonan banding tersebut akhirnya dikabulkan sebagian.
Baca Juga : Penyelesaikan Sengketa Pajak Budi Sanjaya Dibantu Proconsult.id
1. Awal Mula Sengketa dan Penetapan Koreksi Awal oleh Fiskus
Perkara ini bermula ketika KPP Pratama Surabaya Sukomanunggal melakukan pemeriksaan pajak terhadap Wajib Pajak untuk Tahun Pajak 2021. Berdasarkan Laporan Hasil Pemeriksaan (LHP), fiskus menetapkan koreksi besar-besaran dengan total koreksi mencapai Rp114.210.691.582, yang terbagi atas tiga komponen utama:
- Peredaran Usaha: Dikoreksi naik sebesar Rp59.354.438.767.
- Harga Pokok Penjualan (HPP): Dikoreksi naik sebesar Rp53.356.252.815.
- Penghasilan Neto Dalam Negeri Lainnya: Dikoreksi sebesar Rp1.500.000.000.
Akibat koreksi tersebut, jumlah Pajak Penghasilan (PPh) yang masih harus dibayar Wajib Pajak melonjak drastis menjadi Rp3.210.819.050 (termasuk sanksi administrasi). Wajib Pajak lantas mengajukan surat keberatan kepada Kantor Wilayah DJP Jawa Timur I, namun ditolak seluruhnya melalui Keputusan Terbanding Nomor KEP-00003/KEB-CT/WPJ.11/2026. Tidak terima dengan keputusan tersebut, Wajib Pajak mengajukan permohonan banding secara elektronik ke Pengadilan Pajak.
2. Pengujian Pokok Sengketa I: Koreksi Peredaran Usaha (Rp59,35 Miliar)
Koreksi peredaran usaha dilakukan fiskus melalui dua metode: pengujian arus uang masuk rekening koran bank dan metode gross-up atas pembelian yang tidak dilaporkan.
- Arus Uang Masuk: Fiskus meneliti mutasi kredit rekening BCA dan Panin milik Wajib Pajak. Pemohon Banding berhasil membuktikan bahwa sebagian besar uang masuk tersebut bukan objek pajak, melainkan hibah dari ibu kandung (Etty Wiyana Kusbianto) sebesar Rp180.000.000, titipan dana dari Tan Toen Ping sebesar Rp1.411.000.000, serta pengembalian salah transfer dari Deasy Yani Veronic sebesar Rp99.999.442. Majelis Hakim menerima bukti-bukti ini dan mengeluarkannya dari koreksi.
- Metode Gross-Up Pembelian: Fiskus menambahkan estimasi penjualan berdasarkan temuan pembelian emas (kepada Debby Wijaya dan PT Bagong Sejahtera Abadi). Hakim menilai metode gross-up ini tidak tepat karena pengeluaran tersebut sudah tercakup dalam pengujian arus uang keluar fiskus (sehingga terjadi perhitungan ganda) serta menggunakan margin laba eceran yang tidak sesuai dengan profil usaha pedagang besar/perantara Wajib Pajak.
Dari total koreksi peredaran usaha Rp59,35 miliar, Majelis Hakim hanya mempertahankan Rp4.795.291.448 dan membatalkan sisanya sebesar Rp54.559.147.319.
3. Pengujian Pokok Sengketa II: Koreksi Harga Pokok Penjualan (Rp53,35 Miliar)
Koreksi HPP dilakukan oleh fiskus untuk menyesuaikan penambahan pembelian berdasarkan mutasi debit rekening koran serta temuan pembelian emas.
- Wajib Pajak mendalilkan bahwa sebagian pengeluaran rekening merupakan ayat silang atau pembayaran lain yang bukan pembelian barang dagangan.
- Majelis Hakim mempertimbangkan bahwa karena sebagian koreksi peredaran usaha (penjualan tambahan) dibatalkan, maka asumsi fiskus bahwa seluruh pembelian tambahan langsung terjual habis pada tahun yang sama menjadi tidak valid.
- Berdasarkan asas penandingan biaya (matching concept), HPP hanya dikoreksi sebesar harga pokok dari penjualan tambahan yang dipertahankan, yakni sebesar Rp4.793.929.734. Sementara itu, selisih pembelian yang belum terjual diperlakukan sebagai penambah persediaan akhir.
Dari total koreksi HPP Rp53,35 miliar, Hakim mempertahankan Rp4.793.929.734 dan tidak mempertahankan sisanya sebesar Rp48.562.323.081.
4. Pengujian Pokok Sengketa III: Penjualan Saham PT Suka Jadi Logam (Rp1,5 Miliar)
Fiskus melakukan koreksi positif sebesar Rp1.500.000.000 dengan alasan nilai penyertaan saham PT Suka Jadi Logam hilang dari pembukuan tahun berikutnya dan tidak diungkapkan dalam Program Pengungkapan Sukarela (PPS), sehingga dianggap sebagai penghasilan dari harta yang belum dilaporkan.
- Pemohon Banding membela diri dengan menunjukkan Neraca per 31 Desember 2020 yang mencantumkan investasi saham tersebut serta Akta Jual Beli Saham Nomor 97 tanggal 29 November 2021.
- Majelis Hakim berpendapat bahwa berdasarkan ketentuan perpajakan, objek pajak atas pengalihan harta adalah keuntungan (laba) penjualannya, bukan nilai bruto hasil penjualannya. Berdasarkan akta otentik, saham tersebut dibeli dan dijual pada harga yang sama yaitu Rp1.500.000.000, sehingga keuntungannya nihil.
Oleh karena itu, koreksi Penghasilan Neto Dalam Negeri Lainnya sebesar Rp1.500.000.000 dibatalkan seluruhnya oleh Majelis Hakim.
5. Hasil Akhir dan Amar Putusan Pengadilan Pajak
Setelah dilakukan penilaian ulang atas seluruh komponen sengketa melalui pengujian bukti material dan kebenaran materiil di persidangan, Majelis Hakim menghitung kembali perhitungan perpajakan Wajib Pajak.
Dalam sidang putusan yang dilaksanakan pada 9 September 2026 dan diucapkan pada 7 Oktober 2026, Pengadilan Pajak memutuskan untuk mengabulkan sebagian permohonan banding Pemohon Banding. Rekapitulasi koreksi akhir menetapkan bahwa jumlah Pajak Penghasilan yang masih harus dibayar oleh Sandy Subargo menyusut drastis dari ketetapan semula senilai Rp3,21 miliar menjadi hanya sebesar Rp6.376.600.
Ingin Konsultasi Pajak? Hubungi Nomor Whatsapp : 081350882882
Peran Proconsult.id dalam Penyelesaian Sengketa Pajak Sandy Subargo
Penyelesaian sengketa pajak di tingkat Pengadilan Pajak memerlukan keahlian teknis, pemahaman mendalam mengenai ketentuan material maupun formal perpajakan, serta strategi pembuktian yang presisi. Dalam perkara banding yang diajukan oleh Wajib Pajak Sandy Subargo melawan Direktur Jenderal Pajak (DJP) terkait Pajak Penghasilan (PPh) Tahun Pajak 2021, proses peradilan tersebut dikawal oleh para kuasa hukum profesional yang tergabung dalam tim penasihat hukum, di mana Albert Limandau Alikin bersama rekan-rekan kuasanya memegang peranan penting.
Berdasarkan dokumen Putusan Pengadilan Pajak Nomor PUT-001471.14/2026/PP/M.XIVA Tahun 2026, peran strategis kuasa hukum dari Proconsult.id dalam mendampingi Wajib Pajak hingga putusan dikabulkan sebagian mencakup beberapa aspek utama berikut ini.
Baca Juga : PT. Muara Agung Insani Menang Sengketa Pajak Dibantu Proconsult.id
1. Kedudukan Resmi dan Legitimasi Kuasa Hukum di Persidangan
Langkah awal dan fundamental dalam setiap sengketa di Pengadilan Pajak adalah pemenuhan syarat formal perwakilan hukum. Albert Limandau Alikin, bersama Mochamad Awi Ekolaksono dan Lena Tampubolon, bertindak sebagai Kuasa Hukum resmi dari Pemohon Banding berdasarkan Surat Kuasa Khusus yang sah.
- Kepemilikan Izin Resmi: Albert Limandau Alikin memiliki Izin Kuasa Hukum (IKH) Nomor KEP-1041/PP/IKH/2023 yang diterbitkan oleh Pengadilan Pajak.
- Kewenangan Beracara: Dengan legitimasi formal ini, tim kuasa hukum berhak mendampingi Wajib Pajak, menandatangani dokumen banding, menghadiri persidangan elektronik maupun tatap muka, serta mengajukan seluruh tanggapan tertulis dan alat bukti di hadapan Majelis Hakim Pengadilan Pajak.
2. Menyusun Surat Banding dan Memetakan Sengketa Material
Tantangan terbesar dalam sengketa pajak Sandy Subargo adalah besarnya koreksi fiskus yang mencapai total Rp114.210.691.582, yang meliputi koreksi Peredaran Usaha, Harga Pokok Penjualan (HPP), serta Penghasilan Neto Dalam Negeri Lainnya (penjualan saham).
Tim kuasa hukum berperan menyusun Surat Banding Nomor 001/SB-PB/I/2026 secara terstruktur untuk memetakan pos-pos sengketa. Mereka memisahkan argumentasi hukum secara sistematis agar Majelis Hakim dapat meneliti setiap pos koreksi secara objektif:
- Membantah koreksi peredaran usaha yang bersumber dari pengujian arus uang masuk rekening bank dan metode gross-up pembelian.
- Menguji kembali kewajaran koreksi HPP yang dinilai fiskus dilakukan secara berlebihan tanpa mencerminkan kondisi riil persediaan dan transaksi barang dagangan.
- Mempertahankan posisi hukum bahwa pengalihan saham PT Suka Jadi Logam tidak menghasilkan keuntungan modal (capital gain) yang menjadi objek pajak baru pada tahun tersebut.
3. Pengumpulan dan Validasi Alat Bukti Arus Uang (Cash Flow)
Dalam persidangan pajak yang menganut prinsip pembuktian bebas dan pencarian kebenaran materiil (Pasal 76 UU Pengadilan Pajak), argumen lisan wajib didukung oleh alat bukti tertulis yang valid. Tim kuasa hukum mengoordinasikan pengumpulan dokumen pendukung secara komprehensif untuk mematahkan asumsi pemeriksa pajak, di antaranya:
- Pengujian Arus Kas Rekening Koran: Menyelaraskan mutasi rekening koran BCA dan Bank Panin milik Wajib Pajak guna membuktikan bahwa tidak semua uang masuk merupakan omzet usaha.
- Pembuktian Transaksi Non-Objek Pajak: Mengamankan dan menyajikan dokumen-dokumen krusial seperti bukti hibah dari orang tua (Etty Wiyana Kusbianto) yang dikuatkan dengan KTP dan Kartu Keluarga, pencatatan titipan dana, serta pengembalian salah transfer dari pihak ketiga (seperti Deasy Yani Veronic).
4. Membela Prinsip Akuntansi dan Koreksi Asumsi Fiskus
Salah satu kontribusi analitis terpenting dari tim kuasa hukum dalam persidangan adalah membongkar kelemahan metode pemeriksaan tidak langsung yang digunakan oleh Terbanding (DJP), khususnya terkait metode gross-up pembelian dan asumsi perputaran persediaan:
- Menolak Perhitungan Ganda (Double Counting): Tim kuasa hukum berhasil meyakinkan Majelis Hakim bahwa penarikan tunai yang dijadikan dasar koreksi pembelian oleh fiskus sebenarnya sudah tercakup di dalam pengujian arus uang keluar yang diuji sebelumnya. Penambahan koreksi secara terpisah dinilai sebagai bentuk perhitungan ganda.
- Kritik Terhadap Margin Laba Eceran: Menentang penggunaan margin laba kotor 11,62% (yang diambil fiskus dari situs internet harga-emas.org) untuk diterapkan pada profil usaha Wajib Pajak yang bergerak sebagai pedagang perantara dengan margin tipis (di bawah 0,03%). Argumen ini diadopsi oleh Majelis Hakim dalam mempertimbangkan ketidakrelevanan dasar perhitungan fiskus.
5. Mengawal Aspek Prosedural dan Yuridis (Pembahasan Akhir)
Selain aspek material angka-angka pajak, tim kuasa hukum juga mengawal aspek prosedural pemeriksaan. Mereka mengangkat dalil bahwa penambahan koreksi signifikan yang dilakukan oleh pemeriksa secara mendadak pada tahap Pembahasan Akhir Hasil Pemeriksaan (tanpa melalui Surat Pemberitahuan Hasil Pemeriksaan / SPHP awal) telah mencederai SOP pemeriksaan internal (SE-15/PJ/2018). Walaupun Majelis Hakim memandang hal tersebut tidak serta-merta membatalkan koreksi demi hukum, kelemahan prosedural ini berhasil digunakan untuk memperketat standar uji materiil yang dibebankan kepada pihak fiskus di persidangan.
Melalui strategi pendampingan yang komprehensif—mulai dari penyusunan bantahan yuridis, validasi dokumen arus kas, hingga pengawalan proses pembuktian di persidangan—tim kuasa hukum yang mewakili Wajib Pajak berhasil meyakinkan Majelis Hakim Pengadilan Pajak. Hasilnya, koreksi pajak raksasa senilai lebih dari Rp114 miliar berhasil diuji secara objektif, sehingga sebagian besar koreksi dibatalkan, penarikan atas penjualan saham dimenangkan sepenuhnya, dan jumlah pajak yang masih harus dibayar Wajib Pajak terpangkas drastis menjadi hanya Rp6.376.600.
Ingin Konsultasi Pajak? Hubungi Nomor Whatsapp : 081350882882
Kesimpulan
Penanganan perkara perpajakan dalam skala besar memerlukan strategi yang matang, ketelitian pembuktian materiil, serta pendampingan profesional yang kompeten. Dalam sengketa pajak yang melibatkan Sandy Subargo untuk Tahun Pajak 2021, total koreksi awal yang ditetapkan oleh Direktorat Jenderal Pajak (DJP) mencapai lebih dari Rp114 miliar, yang mencakup koreksi peredaran usaha, harga pokok penjualan (HPP), hingga penjualan saham. Melalui pendampingan intensif dari tim kuasa hukum profesional seperti Proconsult.id di Pengadilan Pajak, Wajib Pajak berhasil menguji validitas alat bukti, menyelaraskan mutasi rekening koran, serta mematahkan asumsi pemeriksaan fiskus yang dinilai tidak akurat. Hasilnya, Majelis Hakim memutus untuk mengabulkan permohonan banding Wajib Pajak sebagian besar, sehingga sebagian besar koreksi dibatalkan, koreksi penjualan saham dihapus sepenuhnya, dan jumlah pajak terutang akhir terpangkas secara drastis.
Keberhasilan dalam memperjuangkan hak-hak perpajakan melalui jalur hukum ini juga menggarisbawahi pentingnya ketaatan dokumentasi dan pembukuan yang transparan bagi setiap Wajib Pajak. Perkara ini membuktikan bahwa koreksi fiskus yang masif pada tahap pemeriksaan tidak selalu mencerminkan keadaan yang sebenarnya, dan masih dapat diuji kembali secara obyektif melalui prinsip pencarian kebenaran materiil di peradilan pajak. Dengan pemahaman hukum yang tepat serta strategi pembuktian yang terarah, Wajib Pajak dapat melindungi kepentingan finansial mereka dari beban pajak yang tidak seharusnya. Kasus Sandy Subargo memberikan pelajaran berharga bahwa kehadiran konsultan dan kuasa hukum berpengalaman sangat menentukan dalam menjembatani perbedaan pandangan antara Wajib Pajak dan otoritas perpajakan.