

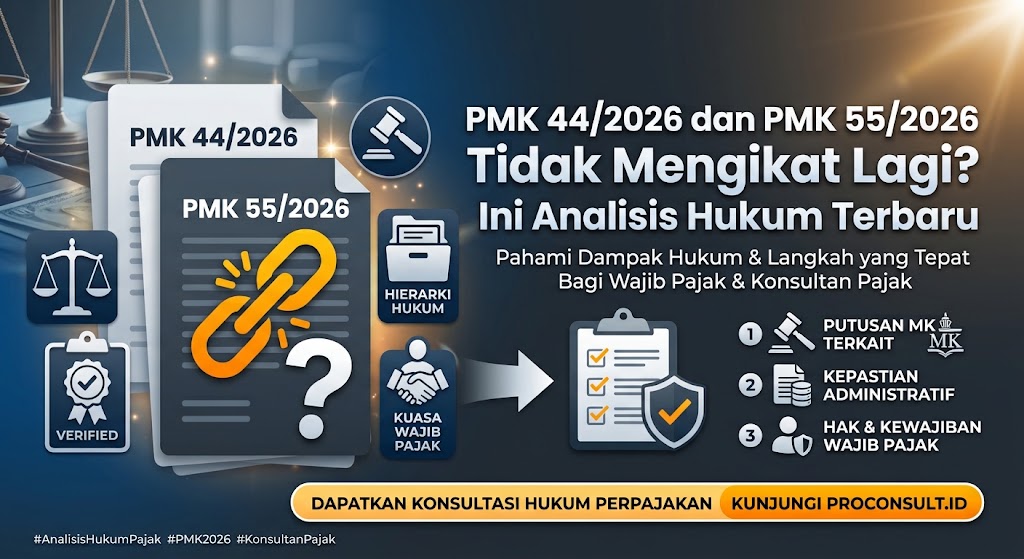
Berikut ini penjelasan apakah PMK 44/2026 dan PMK 55/2026 tidak mengikat lagi. Jika Anda ingin konsultasi pajak bisa menghubungi Alberth Limandau Alikin, S.H. di nomor 081350882882.
Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 menjadi perhatian dalam praktik perpajakan di Indonesia. Kedua peraturan tersebut mengatur persyaratan untuk menjadi kuasa di bidang perpajakan, tata cara pelaksanaan hak dan kewajiban perpajakan, serta ketentuan mengenai konsultan pajak dan pihak lain yang bertindak sebagai kuasa Wajib Pajak.
Perdebatan mengenai kedua regulasi tersebut berkaitan dengan batas kewenangan Menteri Keuangan dalam menetapkan persyaratan bagi seseorang yang ingin menjadi kuasa Wajib Pajak. Persoalan ini tidak hanya menyangkut administrasi perpajakan, tetapi juga menyentuh prinsip kepastian hukum, hak warga negara dan batas pendelegasian kewenangan dalam pembentukan peraturan.
Lantas, apakah PMK 44 Tahun 2026 dan PMK 55 Tahun 2026 sudah tidak mengikat lagi? Untuk menjawab pertanyaan tersebut, perlu dipahami isi kedua peraturan, dasar hukum yang melandasinya, serta perkembangan putusan Mahkamah Konstitusi (MK) yang berkaitan dengan kewenangan Menteri Keuangan.
Mengenal PMK 44 Tahun 2026 dan PMK 55 Tahun 2026
PMK 44 Tahun 2026 mengatur persyaratan untuk menjadi kuasa di bidang perpajakan dan tata cara pelaksanaan hak serta pemenuhan kewajiban kuasa di bidang perpajakan. Peraturan ini ditetapkan pada 22 Juni 2026 dan diundangkan pada 6 Juli 2026.
Salah satu tujuan pengaturan tersebut adalah memberikan kepastian hukum mengenai pihak yang dapat ditunjuk sebagai kuasa, kompetensi yang perlu dimiliki, dan prosedur yang harus dipenuhi ketika menjalankan kewajiban perpajakan atas nama Wajib Pajak.
PMK 44 Tahun 2026 juga mencabut PMK Nomor 229/PMK.03/2014 yang sebelumnya mengatur persyaratan serta pelaksanaan hak dan kewajiban seorang kuasa.
Sementara itu, PMK 55 Tahun 2026 mengatur konsultan pajak dan pihak lain yang bertindak sebagai kuasa Wajib Pajak. Peraturan ini ditetapkan pada 22 Juli 2026 dan mulai berlaku sejak diundangkan pada 24 Agustus 2026.
PMK 55 Tahun 2026 mencabut PMK Nomor 111/PMK.03/2014 tentang Konsultan Pajak beserta perubahannya melalui PMK Nomor 175/PMK.01/2022.
Informasi status dan riwayat kedua regulasi tersebut tercantum dalam Jaringan Dokumentasi dan Informasi Hukum (JDIH) Kementerian Keuangan.
Ingin Konsultasi Pajak? Hubungi Nomor Whatsapp : 081350882882
Apa Hubungan Kedua PMK dengan Hak Wajib Pajak?
Dalam sistem perpajakan Indonesia, Wajib Pajak mempunyai hak untuk menunjuk pihak lain sebagai kuasa dalam melaksanakan hak dan memenuhi kewajiban perpajakannya sesuai ketentuan peraturan perundang-undangan.
Penunjukan kuasa dapat membantu Wajib Pajak menghadapi persoalan administrasi, menyampaikan dokumen, memberikan tanggapan, serta mengurus kewajiban perpajakan yang membutuhkan pemahaman teknis.
Namun, kewenangan seorang kuasa tidak bersifat tanpa batas. Penunjukan harus dilakukan melalui Surat Kuasa Khusus dan ruang lingkup kewenangannya mengikuti hal-hal yang dicantumkan dalam surat tersebut.
Di sinilah PMK 44 Tahun 2026 dan PMK 55 Tahun 2026 berperan. Kedua regulasi memberikan ketentuan mengenai pihak yang dapat bertindak sebagai kuasa, kompetensi yang dibutuhkan, administrasi pendaftaran, serta kewajiban profesional yang harus dipenuhi.
Persoalan hukum muncul ketika persyaratan administratif dipandang berpotensi menentukan siapa yang boleh menerima penunjukan sebagai kuasa. Jika persyaratan tersebut membentuk pembatasan substantif yang tidak memiliki dasar atau parameter memadai dalam undang-undang, muncul pertanyaan mengenai batas kewenangan pembentuk peraturan.
Karena itu, pembahasan mengenai kekuatan mengikat kedua PMK perlu melihat apakah ketentuannya masih berada dalam lingkup pelaksanaan undang-undang atau justru menimbulkan pembatasan yang melampaui kewenangan yang diberikan.
Putusan MK Nomor 63/PUU-XV/2017 Menjadi Rujukan Penting
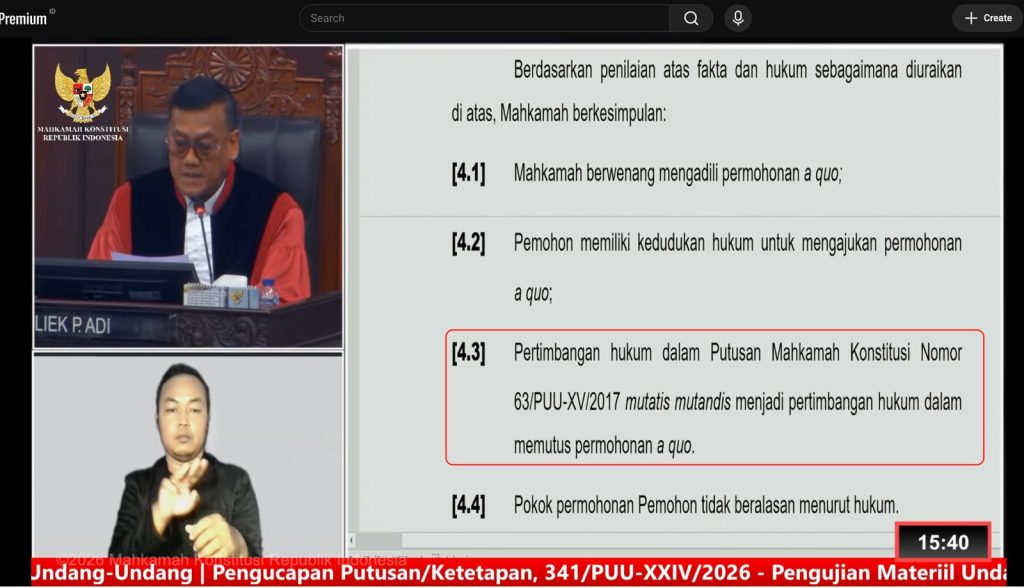
Salah satu putusan yang relevan dalam pembahasan kuasa Wajib Pajak adalah Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017. Putusan ini berkaitan dengan pengujian ketentuan dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), khususnya mengenai pengaturan pelaksanaan hak dan kewajiban kuasa.
Dalam putusan yang diucapkan pada 26 April 2018, MK mengabulkan sebagian permohonan pemohon. Mahkamah menyatakan bahwa frasa mengenai pelaksanaan hak dan kewajiban kuasa dalam Pasal 32 ayat (3a) UU KUP bertentangan dengan UUD 1945 secara bersyarat dan tidak mempunyai kekuatan hukum mengikat sepanjang tidak dimaknai hanya berkenaan dengan hal-hal teknis-administratif, bukan pembatasan atau perluasan hak dan kewajiban warga negara.
Pertimbangan ini penting karena memberikan batas terhadap kewenangan pemerintah dalam membuat peraturan pelaksana.
Baca Juga : Proconsult.id Dampingi Sengketa Pajak Sandy Subargo hingga Dikabulkan Sebagian
Pada prinsipnya, peraturan menteri dapat mengatur tata cara administratif untuk melaksanakan ketentuan undang-undang. Namun, pengaturan tersebut tidak boleh digunakan untuk menciptakan pembatasan substantif terhadap hak warga negara yang tidak didasarkan pada kewenangan yang memadai.
Putusan tersebut tidak berarti seluruh peraturan menteri di bidang perpajakan otomatis kehilangan kekuatan hukum. Penilaiannya harus dilakukan terhadap norma yang bersangkutan, isi pengaturan, dan kesesuaiannya dengan batas kewenangan yang telah ditetapkan.
Dengan demikian, Putusan MK Nomor 63/PUU-XV/2017 menjadi landasan penting untuk menilai ketentuan mengenai kuasa Wajib Pajak, termasuk persyaratan yang diatur dalam PMK 44 Tahun 2026 dan PMK 55 Tahun 2026.
Perkembangan Terbaru: Putusan MK Nomor 341/PUU-XXIV/2026
Perkembangan penting terjadi pada 15 Oktober 2026 ketika Mahkamah Konstitusi memutus perkara Nomor 341/PUU-XXIV/2026. Dalam perkara tersebut, MK menolak permohonan pengujian materiil terhadap Pasal 44E ayat (2) huruf e UU KUP.
Dalam keterangannya, MK menyatakan belum terdapat alasan yang kuat dan mendasar untuk mengubah pendirian hukum yang telah ditegaskan melalui Putusan Nomor 63/PUU-XV/2017. Mahkamah kembali menegaskan bahwa pendelegasian kewenangan dari undang-undang kepada peraturan menteri dimungkinkan sepanjang berkaitan dengan pengaturan yang bersifat teknis-administratif.
Putusan terbaru ini relevan untuk memahami perdebatan tentang persyaratan kuasa Wajib Pajak. Namun, perlu dibedakan bahwa perkara Nomor 341/PUU-XXIV/2026 menguji norma undang-undang yang menjadi dasar pendelegasian kewenangan, bukan secara langsung memutus pembatalan PMK 44 Tahun 2026 atau PMK 55 Tahun 2026.
Dengan demikian, putusan tersebut tidak dapat ditafsirkan sebagai keputusan yang secara otomatis membatalkan kedua PMK. Sebaliknya, putusan itu menegaskan kembali prinsip bahwa kewenangan Menteri Keuangan dalam mengatur kuasa perpajakan harus tetap berada dalam batas yang diperbolehkan konstitusi.
Mengapa Muncul Anggapan PMK 44/2026 dan PMK 55/2026 Tidak Mengikat?
Anggapan bahwa kedua PMK sudah tidak mengikat dapat muncul dari perdebatan mengenai batas pendelegasian kewenangan. Persoalan utamanya adalah apakah persyaratan yang ditetapkan dalam peraturan menteri sekadar mengatur prosedur atau sekaligus menentukan kelayakan seseorang untuk menerima penunjukan sebagai kuasa.
Dalam PMK 44 Tahun 2026, misalnya, terdapat ketentuan mengenai kompetensi kuasa dan persyaratan administratif bagi konsultan pajak maupun pihak lain. Salah satu aspek yang diatur adalah penggunaan Izin Konsultan Pajak atau Surat Keterangan Terdaftar (SKT) sebagai bukti pemenuhan persyaratan tertentu.
Sementara itu, PMK 55 Tahun 2026 mengatur tata kelola konsultan pajak dan pihak lain yang bertindak sebagai kuasa, termasuk ketentuan mengenai izin, pendaftaran, pengawasan, dan sanksi administratif.
Ketentuan tersebut dapat menimbulkan diskusi hukum apabila seseorang telah memiliki pengetahuan dan pengalaman perpajakan, tetapi belum memenuhi persyaratan administratif yang ditentukan. Pertanyaan yang kemudian muncul adalah apakah persyaratan tersebut hanya membuktikan kompetensi atau justru menjadi faktor penentu yang membatasi hak seseorang untuk menerima penunjukan.
Akan tetapi, keberadaan perdebatan tersebut tidak dengan sendirinya membuktikan bahwa seluruh norma dalam kedua PMK bertentangan dengan konstitusi.
Untuk menyimpulkan bahwa suatu ketentuan tidak mempunyai kekuatan hukum mengikat, harus diperiksa dasar hukumnya, rumusan norma yang dipersoalkan, serta apakah telah ada putusan pengadilan atau perubahan peraturan yang secara langsung memengaruhi keberlakuannya.
Baca Juga : Pengadilan Pajak Perintahkan DJP Buka Blokir Rekening Pengurus Atas Hutang Pajak Perusahaan
Ketentuan Penting dalam PMK 44 Tahun 2026
PMK 44 Tahun 2026 memuat sejumlah ketentuan yang perlu diperhatikan oleh Wajib Pajak dan pihak yang ingin bertindak sebagai kuasa.
1. Pihak yang Dapat Menjadi Kuasa
Wajib Pajak dapat menunjuk konsultan pajak, pihak lain yang memenuhi persyaratan, atau anggota keluarga sesuai ketentuan yang berlaku. Penunjukan tersebut dilakukan menggunakan Surat Kuasa Khusus.
Untuk pihak tertentu, kompetensi perpajakan menjadi salah satu persyaratan. Konsultan pajak perlu memenuhi ketentuan izin yang berlaku, sedangkan pihak lain mengikuti persyaratan yang ditetapkan dalam regulasi.
2. Kewajiban Administrasi dan Pendaftaran
Konsultan pajak dan pihak lain yang bertindak sebagai kuasa harus memperhatikan kewajiban pendaftaran serta dokumen yang dipersyaratkan dalam sistem administrasi Direktorat Jenderal Pajak (DJP).
Dokumen yang digunakan harus sesuai dengan ketentuan dan statusnya perlu dipastikan masih berlaku. Kesalahan administrasi dapat memengaruhi kelancaran proses ketika kuasa menjalankan kewajiban atas nama Wajib Pajak.
3. Surat Kuasa Khusus
Surat Kuasa Khusus menjadi dasar bagi seseorang untuk bertindak atas nama Wajib Pajak. Dokumen tersebut harus memuat identitas pemberi dan penerima kuasa, ruang lingkup kewenangan, serta masa berlaku sesuai ketentuan.
Ruang lingkup surat kuasa perlu ditulis dengan jelas agar tidak menimbulkan perbedaan penafsiran ketika digunakan untuk mengurus kewajiban perpajakan tertentu.
4. Ketentuan Peralihan
PMK 44 Tahun 2026 juga mengatur ketentuan peralihan bagi kategori pihak tertentu yang memiliki sertifikat brevet atau ijazah formal di bidang perpajakan.
Ketentuan tersebut memberikan kesempatan sampai dengan 31 Desember 2026 bagi pihak yang memenuhi persyaratan peralihan untuk menerima penunjukan sebagai kuasa melalui prosedur yang ditentukan. Ketentuan ini penting diperhatikan oleh pihak yang belum memenuhi persyaratan administratif berdasarkan mekanisme umum.
Rincian mengenai ruang lingkup dan persyaratan peralihan perlu dibaca langsung dalam naskah resmi PMK 44 Tahun 2026, termasuk ketentuan dalam Pasal 16.
Apa yang Diatur dalam PMK 55 Tahun 2026?
PMK 55 Tahun 2026 melengkapi pengaturan mengenai pihak yang bertindak sebagai kuasa Wajib Pajak dengan memberikan kerangka mengenai konsultan pajak dan pihak lain.
Regulasi ini mencakup persyaratan izin, pendaftaran, pembinaan, pengawasan, serta ketentuan yang berkaitan dengan pelaksanaan profesi. Peraturan tersebut menggantikan regulasi konsultan pajak sebelumnya, sehingga menjadi salah satu acuan penting dalam memahami ketentuan yang berlaku setelah 24 Agustus 2026.
Bagi konsultan pajak, keberadaan regulasi ini berarti persyaratan administratif dan profesional harus diperiksa secara berkala. Bagi Wajib Pajak, ketentuan tersebut membantu menentukan pihak yang dapat diberi kuasa untuk menangani kepentingan perpajakan.
Meski demikian, PMK 55 Tahun 2026 tidak dapat dinyatakan kehilangan kekuatan mengikat hanya karena terdapat perdebatan mengenai kewenangan Menteri Keuangan. Status hukum suatu peraturan harus dinilai berdasarkan ketentuan pencabutan, perubahan, atau putusan yang relevan.
JDIH Kementerian Keuangan mencatat bahwa PMK 55 Tahun 2026 berlaku sejak 24 Agustus 2026 dan mencabut PMK Nomor 111/PMK.03/2014 beserta perubahannya.
Perbedaan antara Peraturan yang Dikritik dan Peraturan yang Tidak Berlaku
Dalam memahami isu ini, terdapat tiga hal yang harus dibedakan.
Pertama, suatu peraturan dapat menjadi objek kritik akademis atau pendapat hukum karena dinilai memiliki persoalan dalam penerapan maupun dasar kewenangannya.
Kedua, ketentuan tertentu dapat diuji melalui mekanisme hukum yang tersedia. Hasil pengujian bergantung pada objek yang diuji dan amar putusan yang dijatuhkan.
Ketiga, suatu peraturan dapat dicabut, diubah, atau dinyatakan tidak mempunyai kekuatan hukum mengikat melalui mekanisme yang berwenang. Konsekuensinya harus ditentukan berdasarkan isi keputusan atau peraturan yang bersangkutan.
Perbedaan ini penting karena sebuah putusan yang menafsirkan norma undang-undang tidak selalu berarti membatalkan setiap peraturan pelaksana yang berkaitan dengan norma tersebut.
Begitu pula, putusan yang menolak permohonan pengujian undang-undang tidak otomatis menyatakan bahwa setiap pasal dalam peraturan pelaksana sudah pasti bebas dari persoalan hukum. Penilaian terhadap norma tertentu tetap memerlukan pemeriksaan sesuai objek dan dasar pengujiannya.
Dampak bagi Wajib Pajak dan Konsultan Pajak
Bagi Wajib Pajak, isu ini penting karena menyangkut kepastian dalam menunjuk pihak yang akan membantu pelaksanaan kewajiban perpajakan. Wajib Pajak perlu memastikan bahwa orang yang diberi kuasa memenuhi persyaratan yang berlaku dan memiliki Surat Kuasa Khusus dengan ruang lingkup yang jelas.
Bagi konsultan pajak, perkembangan hukum tersebut menjadi pengingat untuk memeriksa izin, kewajiban administrasi, serta ketentuan profesional yang berlaku. Pemenuhan persyaratan sebaiknya tidak hanya didasarkan pada informasi dari pihak ketiga, tetapi juga dikonfirmasi melalui dokumen resmi.
Sementara itu, pihak lain yang memiliki kompetensi perpajakan perlu memperhatikan persyaratan SKT dan ketentuan peralihan. Jangan menganggap bahwa pengalaman kerja, sertifikat brevet, atau ijazah secara otomatis menggantikan seluruh persyaratan administrasi apabila peraturan menetapkan mekanisme tambahan.
Apabila terdapat keraguan mengenai kelayakan menerima penunjukan sebagai kuasa, langkah yang tepat adalah menelaah ketentuan yang relevan dan meminta pendapat hukum berdasarkan keadaan konkret. Pendekatan ini lebih aman dibandingkan mengandalkan klaim umum bahwa suatu PMK sudah tidak mengikat.
Ingin Konsultasi Pajak? Hubungi Nomor Whatsapp : 081350882882
Cara Memeriksa Status Hukum PMK 44/2026 dan PMK 55/2026
Untuk mendapatkan kepastian, ada beberapa langkah yang dapat dilakukan.
- Periksa naskah resmi PMK 44 Tahun 2026. Baca pasal mengenai persyaratan kuasa, Surat Kuasa Khusus, serta ketentuan peralihan melalui JDIH Kementerian Keuangan.
- Periksa naskah resmi PMK 55 Tahun 2026. Perhatikan ketentuan mengenai izin konsultan pajak, pihak lain, pendaftaran, dan pengawasan melalui JDIH Kementerian Keuangan.
- Baca putusan MK secara lengkap. Jangan hanya mengandalkan judul berita atau kutipan singkat. Pastikan objek pengujian, pertimbangan hukum, dan amar putusan sesuai dengan persoalan yang sedang dibahas.
- Periksa perubahan atau pencabutan terbaru. Status regulasi perlu dilihat berdasarkan dokumen resmi, bukan hanya pendapat atau interpretasi yang beredar.
- Evaluasi persoalan berdasarkan pasal yang konkret. Jika suatu persyaratan dianggap melampaui kewenangan, analisis perlu menjelaskan pasal yang dipersoalkan, norma undang-undang yang menjadi dasar, dan alasan ketidaksesuaian yang diklaim.
Langkah tersebut membantu Wajib Pajak dan praktisi memperoleh gambaran yang lebih akurat sebelum mengambil keputusan.
Kesimpulan
PMK 44 Tahun 2026 dan PMK 55 Tahun 2026 mengatur persyaratan kuasa perpajakan, konsultan pajak, serta pihak lain yang bertindak atas nama Wajib Pajak. Kedua peraturan tersebut menimbulkan diskusi mengenai batas kewenangan Menteri Keuangan, terutama dalam menentukan persyaratan kompetensi dan administrasi bagi seseorang yang ingin menjadi kuasa.
Putusan MK Nomor 63/PUU-XV/2017 memberikan prinsip penting bahwa pendelegasian kewenangan kepada peraturan menteri harus dibatasi pada hal-hal teknis-administratif, bukan pembatasan atau perluasan hak dan kewajiban warga negara. Pada 15 Oktober 2026, MK kembali merujuk prinsip tersebut ketika menolak permohonan dalam perkara Nomor 341/PUU-XXIV/2026.
Namun, berdasarkan informasi resmi yang tersedia, tidak tepat menyimpulkan bahwa putusan tersebut secara otomatis membuat seluruh ketentuan PMK 44 Tahun 2026 dan PMK 55 Tahun 2026 tidak lagi mengikat. Kedua PMK tercatat berlaku sejak tanggal pengundangannya sampai dicabut dan status hukumnya perlu dinilai berdasarkan dokumen resmi serta perkembangan hukum yang secara langsung memengaruhinya.
Oleh karena itu, Wajib Pajak, konsultan pajak, dan pihak lain yang berkepentingan sebaiknya memeriksa naskah peraturan serta putusan pengadilan secara menyeluruh. Dengan memahami perbedaan antara kritik hukum, pengujian norma, dan pencabutan peraturan, keputusan perpajakan dapat diambil secara lebih hati-hati dan berdasarkan landasan hukum yang jelas.